Le mardi 1ᵉʳ septembre 2026 ouvre l’obligation de réception des factures électroniques pour tous les assujettis à la TVA. Les grandes entreprises et les ETI basculent le même jour en émission et en e-reporting. Le 1ᵉʳ septembre 2027 étendra ensuite l’émission aux PME, aux TPE et aux micro-entreprises. Deux dates, donc, mais une seule urgence immédiate.
Ce séquencement vient de l’article 91 de la loi de finances pour 2024, confirmé sans modification par le texte de février 2026. La réforme 2026 de la facturation électronique repose désormais sur un cadre stabilisé : plateformes agréées, annuaire central, e-reporting.
Une annonce de fin août a toutefois changé la lecture de ce calendrier. Le cabinet du ministre de l’Action et des Comptes publics a confirmé le 26 août qu’aucune sanction ne serait appliquée en 2026. Autrement dit, le 1ᵉʳ septembre reste une date d’entrée en vigueur, pas une date couperet.
Au 26 août 2026, Bercy annonçait 58 % des entreprises ayant choisi leur plateforme agréée. L’obligation de réception, elle, s’applique à 100 % d’entre elles cinq jours plus tard.
Le diagnostic vous donne votre date et trois plateformes classées.
Les deux dates officielles du calendrier 2026-2027
Le déploiement suit une logique simple. La réception s’impose d’abord à tout le monde, puis l’émission arrive par vagues, selon la taille de l’entreprise. Le visuel ci-dessous résume les trois obligations et leurs dates respectives.
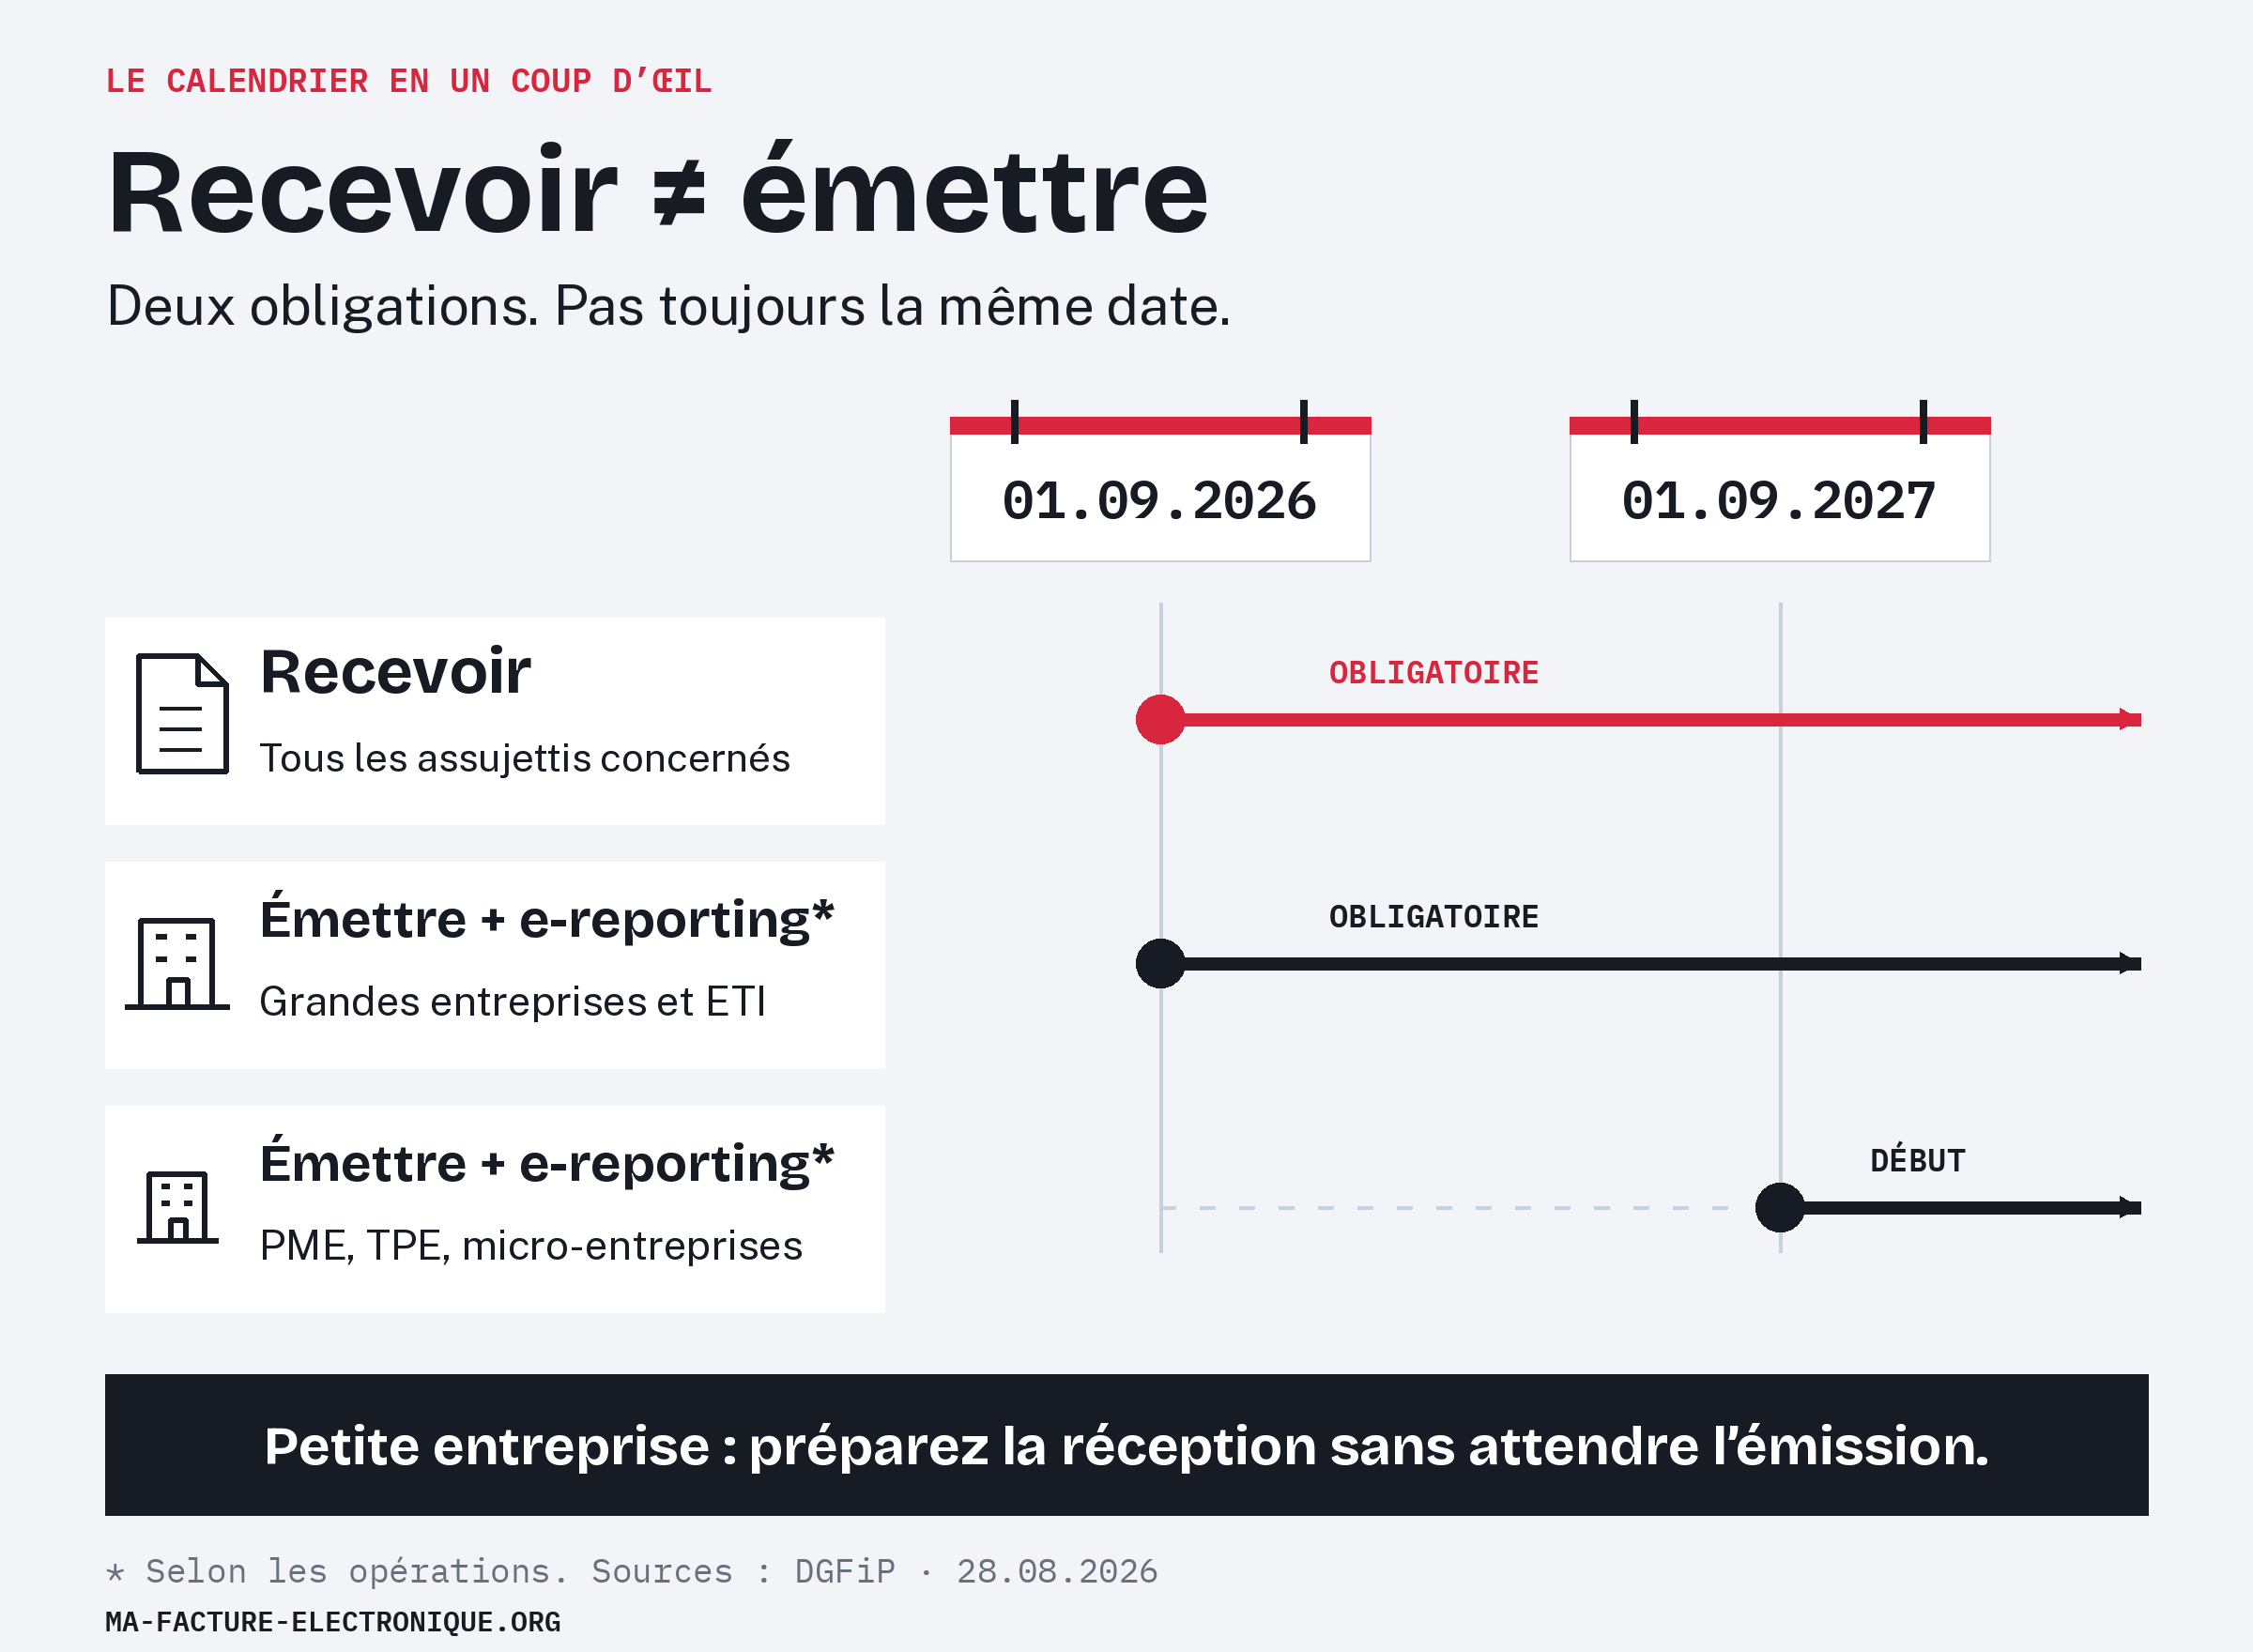
Ce que déclenche le 1ᵉʳ septembre 2026
À cette date, l’obligation de réception devient universelle. Chaque assujetti à la TVA, franchise en base comprise, doit disposer d’une adresse de réception via une plateforme agréée. Le principe est inscrit au I de l’article 289 bis du code général des impôts.
Simultanément, les grandes entreprises et les ETI basculent en émission et en e-reporting. Leurs factures B2B domestiques transiteront au format structuré, Factur-X, UBL ou CII, entre plateformes. L’échéance du 1ᵉʳ septembre 2026 produit ainsi un effet domino : dès l’automne, vos fournisseurs d’énergie ou de télécoms factureront en électronique, même si vous êtes une TPE.
| Catégorie | Réception | Émission | E-reporting | |
|---|---|---|---|---|
| Grandes entreprises | 01/09/2026 | 01/09/2026 | 01/09/2026 | Voir la fiche |
| ETI | 01/09/2026 | 01/09/2026 | 01/09/2026 | Voir la fiche |
| PME | 01/09/2026 | 01/09/2027 | 01/09/2027 | Voir la fiche |
| TPE et micro-entreprises | 01/09/2026 | 01/09/2027 | 01/09/2027 | Voir la fiche |
Une lecture rapide du tableau retient l’essentiel. La colonne réception ne varie jamais, et seule l’émission sépare 2026 de 2027.
1ᵉʳ septembre 2027 : la bascule des PME, TPE et micro-entreprises
Un an plus tard, l’obligation d’émission s’étend aux PME, aux TPE, aux indépendants et aux micro-entrepreneurs, avec l’e-reporting associé. À compter de cette date, 100 % des factures B2B domestiques entre assujettis circulent au format électronique.
Ce délai supplémentaire reste toutefois trompeur. Rien n’interdit d’émettre en électronique dès 2026, et beaucoup de donneurs d’ordres l’exigeront contractuellement avant l’échéance légale. Par ailleurs, les plateformes facturent le même abonnement, que vous utilisiez l’émission ou non. Attendre 2027 ne fait donc pas économiser grand-chose.
La fréquence du e-reporting ne dépend pas de votre taille mais de votre régime de TVA. Elle est mensuelle au réel normal, bimestrielle en franchise en base et au réel simplifié.
Ce que change la tolérance annoncée par Bercy
Le calendrier légal n’a pas bougé, mais la manière dont l’administration traitera les retards, elle, est désormais publique. Cette nuance est celle qui manque à la plupart des calendriers en circulation.
Aucune sanction en 2026, et pourtant aucun report
Le 10 juillet 2026, réunissant la Communauté des relais de la facturation électronique à Bercy, le ministre David Amiel a confirmé le calendrier. Il a annoncé dans la foulée qu’aucune sanction ne frapperait les entreprises de bonne foi rencontrant une difficulté de démarrage. La DGFiP a publié le lendemain un guide pratique de démarrage.
Le cabinet du ministre est allé plus loin le 26 août, lors d’un point presse. Aucune sanction ne sera appliquée à aucune entreprise en 2026, le 1ᵉʳ septembre étant présenté comme le décollage de la réforme et non son atterrissage. En pratique, les retardataires gagnent donc au moins quatre mois.
Ce que la DGFiP appelle une trajectoire de mise en conformité
Le guide de juillet pose trois principes. Le calendrier légal est maintenu, la continuité économique prime sur la forme, et la tolérance se mérite. L’administration attend une trajectoire active de mise en conformité, prévue, documentée et suivie d’actions de correction.
Concrètement, une entreprise n’a pas à attendre que tout son périmètre soit prêt pour commencer. Elle bascule flux par flux, traite en électronique ce qui peut l’être, corrige le reste et garde une trace de ses démarches. Une facture transmise par un canal habituel peut être régularisée électroniquement a posteriori.
Tolérance ne signifie ni report ni suspension, selon les termes mêmes de l’administration. L’obligation existe au 1ᵉʳ septembre 2026, et une entreprise incapable de démontrer sa démarche reste exposée aux amendes une fois la phase de démarrage passée.
Cette exigence de preuve renverse la charge. Une entreprise raccordée à une plateforme agréée démontre sa trajectoire en une capture d’écran. Une entreprise qui n’a rien engagé devra, elle, expliquer pourquoi.
Se préparer maintenant que l’échéance est là
Le calendrier légal fixe la ligne d’arrivée, pas le départ. La mise en conformité demande encore plusieurs jours entre le choix de la plateforme, le paramétrage et les premiers tests.
Vérifier son SIREN et son logiciel dans l’annuaire
Première étape, chercher votre SIREN dans l’annuaire officiel sur impots.gouv.fr. Le périmètre de cet annuaire a été élargi en juin 2026, avec environ 1,2 million d’entreprises ajoutées, notamment des BNC, des SCI et des LMNP. Un SIREN absent au printemps peut donc apparaître aujourd’hui.
Deuxième étape, vérifier que votre outil figure bien au registre. Le nombre d’opérateurs immatriculés monte vite, mais la liste ne fait pas que grossir.
Relevé du 02/10/2026 · 149 immatriculées, 14 sous réserveDix opérateurs connus ont disparu des fichiers DGFiP en août, dont EBP, Cerfrance, Henrri, Evoliz, Freebe et Dolibarr. Plusieurs ont renoncé au statut pour se raccorder à une plateforme agréée en tant que solution compatible. Si vous utilisez l’un d’eux, demandez à votre éditeur quelle plateforme porte désormais la transmission.
Troisième étape enfin, mettre vos modèles de documents à niveau avec les 4 nouvelles mentions obligatoires, exigées sur toutes les factures du nouveau régime.
Ce qui se passe si vous n’êtes pas prêt le 1ᵉʳ septembre
La DGFiP a ouvert un numéro d’assistance dédié, le 0806 807 807, joignable du lundi au vendredi de 8 h 30 à 18 h. Le guide pratique de démarrage est téléchargeable depuis la rubrique professionnels d’impots.gouv.fr. Ces deux ressources sont l’entrée la plus rapide pour un dirigeant pris de court.
Sur le fond, la continuité prime. Une facture PDF ou papier reste comptablement valable si l’opération est réelle, et le droit à déduction de la TVA n’est pas perdu du seul fait que le circuit électronique n’a pas été suivi. Cette souplesse accompagne la fin de la facture papier, elle ne l’annule pas.
Le guide DGFiP du 10 juillet 2026 confirme qu’une facture reçue hors circuit électronique reste traitable et ouvre droit à déduction, sous réserve de régulariser le flux dès que possible.
Qui bascule à quelle date
Le calendrier repose entièrement sur la catégorie de votre entreprise. Or cette classification obéit à des critères précis, parfois contre-intuitifs pour les groupes et les structures en croissance.
Comment l’administration classe votre entreprise
Les seuils applicables sont ceux du décret n°2008-1354. Une micro-entreprise compte moins de 10 salariés et 2 millions d’euros de chiffre d’affaires au plus. Une PME reste sous 250 salariés et 50 millions d’euros, une ETI sous 5 000 salariés et 1,5 milliard d’euros.
L’appréciation se fait au niveau de l’unité légale, donc par numéro SIREN, sur la base du dernier exercice clos. Une filiale de 40 salariés appartenant à un grand groupe relève ainsi de son propre SIREN. En cas de doute, le rôle de la DGFiP dans la réforme inclut le pilotage de ces classifications.
Franchise en base et auto-entrepreneurs : concernés dès 2026
C’est l’angle mort le plus fréquent du calendrier. Être assujetti à la TVA ne signifie pas en être redevable. Un micro-entrepreneur en franchise en base ne collecte pas la taxe, mais il reste assujetti. Il entre donc pleinement dans la réforme.
Pour lui, la réception s’impose dès septembre 2026 et l’émission dès septembre 2027, pour ses clients professionnels. Les ventes aux particuliers échappent en revanche au circuit de facturation. Elles restent soumises à l’e-reporting des données de transaction, selon le même calendrier que l’émission.
Comment on est arrivé à ces deux dates
Le calendrier actuel résulte d’une décennie de textes successifs. La base légale de la réforme s’est construite par strates, et les reports successifs expliquent pourquoi des dates de 2024 circulent encore dans certains documents.
De l’ordonnance de 2021 au report de juillet 2024
Tout part de l’ordonnance n°2021-1190 du 15 septembre 2021, qui pose le principe de la généralisation. L’article 26 de la LFR 2022 lui donne force législative le 16 août 2022, puis le décret n°2022-1299 en précise les modalités. La première échéance visait alors juillet 2024.
Le 28 juillet 2023, l’administration reporte sine die, faute d’écosystème prêt. L’article 91 de la loi de finances pour 2024 grave ensuite les dates actuelles. L’infrastructure suit à partir de 2025 : annuaire central géré par l’AIFE, spécifications externes en octobre, tests d’interopérabilité, puis pilote en production. Le rôle de l’AIFE couvre l’ensemble de ce socle technique, dont le FNFE-MPE rend compte à chaque point d’étape.
Ce que la loi de finances 2026 a durci
Promulguée le 19 février 2026, la loi de finances 2026 n’a pas touché aux dates. Son article 123 a en revanche relevé les sanctions. L’amende pour défaut d’émission passe de 15 € à 50 € par facture, plafonnée à 15 000 € par an, et celle du e-reporting double, à 500 € par transmission.
Le texte crée aussi une sanction inédite côté réception : mise en demeure sous 3 mois, puis 500 €, puis 1 000 € par trimestre. Il acte enfin l’abandon du portail public comme solution d’échange, laissant les plateformes agréées seules dans le circuit, aux articles 289 et 290 du CGI, et intègre les mesures de la loi de simplification.
Le calendrier ne s’arrête pas au 1ᵉʳ septembre 2027
Deux échéances suivent la généralisation française, et aucune ne figure dans les calendriers habituels. La première concerne les plateformes elles-mêmes, la seconde vient de Bruxelles.
Décembre 2026 : le premier audit des plateformes agréées
Le guide d’immatriculation impose à chaque opérateur de produire un rapport d’audit de conformité dans l’année suivant la délivrance de son numéro. La première immatriculation datant du 11 décembre 2025, la première vague d’audits tombe entre décembre 2026 et janvier 2027.
Elle concernera environ 105 opérateurs, soit près des trois quarts des immatriculés définitifs. Un échec d’audit entraînerait un changement de plateforme pour les entreprises raccordées, avec les garanties de portabilité prévues par la loi de finances 2026. Ce jalon mérite donc d’être surveillé autant que les deux dates officielles.
1ᵉʳ juillet 2030 : l’échéance européenne ViDA
La directive ViDA, adoptée par le Conseil de l’Union européenne en mars 2025, rend la facture électronique obligatoire pour les transactions B2B intracommunautaires au 1ᵉʳ juillet 2030. Les déclarations d’échanges de biens et de services disparaîtront à cette occasion.
Le dispositif français de 2026 ne couvre que les relations entre assujettis établis en France. Aucune facture transfrontalière n’est donc concernée avant 2030. L’harmonisation des régimes nationaux antérieurs à 2024 suivra en janvier 2035, ce qui laisse à la France une avance de quatre ans sur ses voisins.
- DGFiP, Facturation électronique : guide pratique de démarrage au 1ᵉʳ septembre 2026, juillet 2026, impots.gouv.fr
- Code général des impôts, articles 289 bis, 289 et 290 (Légifrance)
- Loi de finances pour 2024, article 91 · Loi de finances pour 2026, article 123
- Liste officielle des plateformes agréées, impots.gouv.fr, mise à jour du 22 septembre 2026
- Directive (UE) 2025/516 dite ViDA, Conseil de l’Union européenne, mars 2025
Reste à transformer ce calendrier en plan d’action. Pour une TPE ou un indépendant, l’essentiel tient encore dans le choix d’un outil déjà agréé et dans la vérification de son adresse de réception.
- Dates officielles : réception pour toutes les entreprises et émission des grandes entreprises et ETI au 1ᵉʳ septembre 2026, émission des PME, TPE et micro au 1ᵉʳ septembre 2027.
- Tolérance : aucune sanction appliquée en 2026, mais ni report ni suspension, et une trajectoire de conformité à documenter.
- Sanctions à terme : 50 € par facture, 500 € par e-reporting manquant, 500 puis 1 000 € par trimestre sans plateforme de réception.
- Après 2027 : premiers audits des plateformes en décembre 2026, obligation européenne ViDA au 1ᵉʳ juillet 2030.
Trois minutes suffisent pour savoir quelle date vous concerne et quelle plateforme convient à votre profil.
Questions fréquentes
Le calendrier de la facture électronique peut-il encore être reporté ?
Non, et la tolérance annoncée cet été ne constitue pas un report. La DGFiP répète depuis mai 2026 qu’aucun report n’interviendra, ni sur l’e-invoicing ni sur l’e-reporting. Un amendement proposant de repousser les dates à 2027-2028 avait déjà été rejeté par les députés le 11 avril 2025. Le calendrier est donc verrouillé politiquement et juridiquement, seule la politique de sanction ayant été assouplie au démarrage.
Une facture PDF envoyée par mail après le 1ᵉʳ septembre 2026 reste-t-elle valable ?
Oui, selon le guide de démarrage de la DGFiP. La facture reste traitable et la TVA reste déductible dès lors que l’opération est réelle et que le document comporte les informations nécessaires. Le flux doit toutefois être régularisé par le circuit électronique dès que possible. Cette souplesse vise la continuité économique pendant la phase de démarrage, pas une dispense durable de conformité.
Les ventes aux particuliers entrent-elles dans le calendrier ?
Pas pour la facturation électronique elle-même, puisque le B2C reste hors du circuit d’e-invoicing. En revanche, les données de ces transactions doivent être transmises à l’administration via l’e-reporting, aux mêmes échéances que votre obligation d’émission. Un commerçant ou un artisan travaillant avec des particuliers est donc bien concerné par le calendrier, simplement par une autre porte.
Combien d’entreprises sont concernées par la réforme ?
Bercy évoque plus de 10 millions d’acteurs économiques directement concernés, entreprises, associations assujetties et organismes publics compris. Environ 2 millions d’entreprises avaient déclaré disposer d’une plateforme agréée de réception en juillet 2026, et 58 % avaient choisi leur plateforme fin août. L’écart entre ces chiffres explique la doctrine d’accompagnement adoptée par l’administration pour le démarrage.
Le secteur public suit-il le même calendrier ?
Non, il a une longueur d’avance. La facturation électronique vers la sphère publique est obligatoire via Chorus Pro depuis le 1ᵉʳ janvier 2020, pour toutes les tailles d’entreprises. La réforme 2026-2027 étend ce principe aux échanges entre entreprises privées. La sphère publique s’intègre au nouveau dispositif depuis la phase de qualification ouverte en mai 2026.